工程机械租赁行业分析篇1 建筑工程机械与设备租赁的市场格局与发展趋势
随着我国基础设施建设的持续推进和建筑行业的不断发展,建筑工程机械与设备租赁行业作为建筑产业链中的重要一环,正发挥着越来越关键的作用。本文将从行业定义、市场规模、竞争格局、驱动因素及未来趋势等方面,对建筑工程机械与设备租赁进行系统分析。
一、行业定义与分类
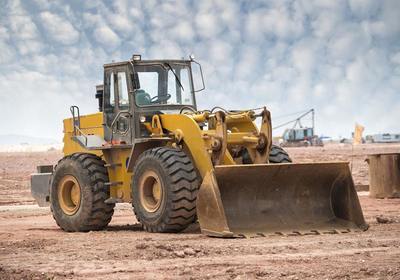
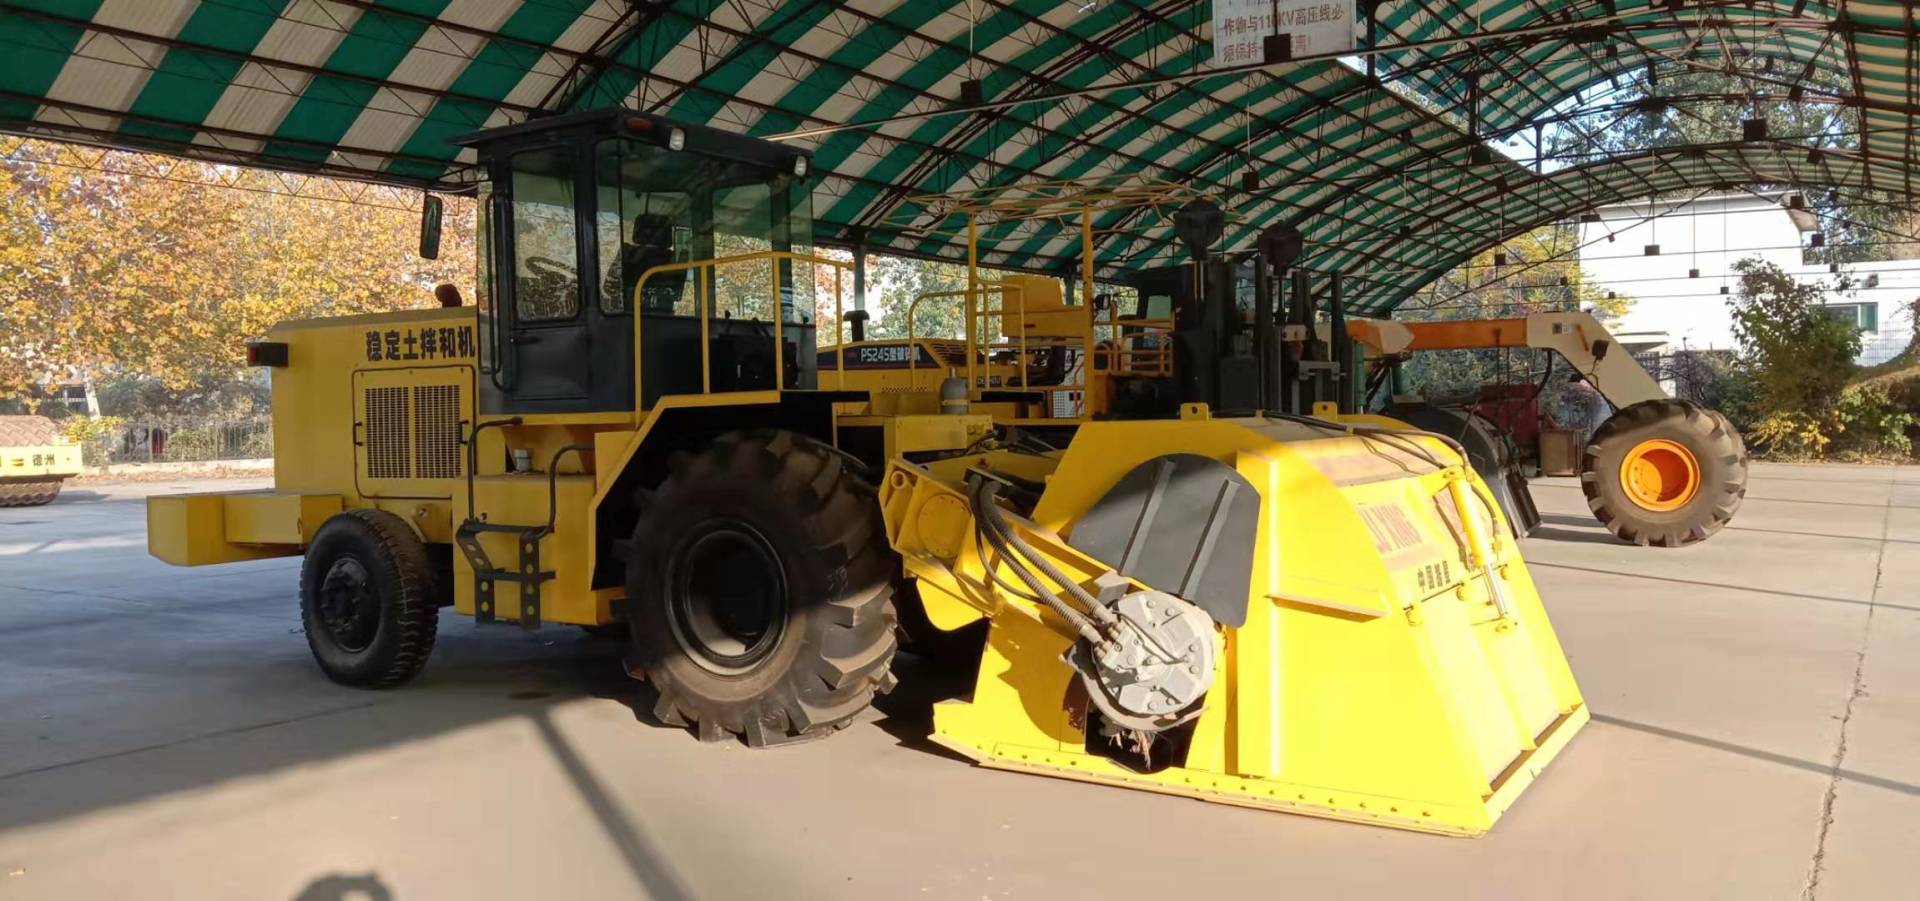
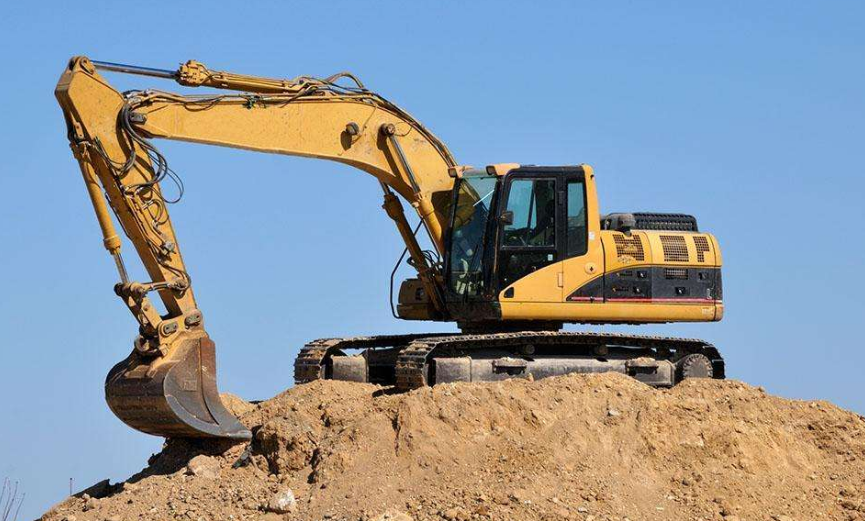
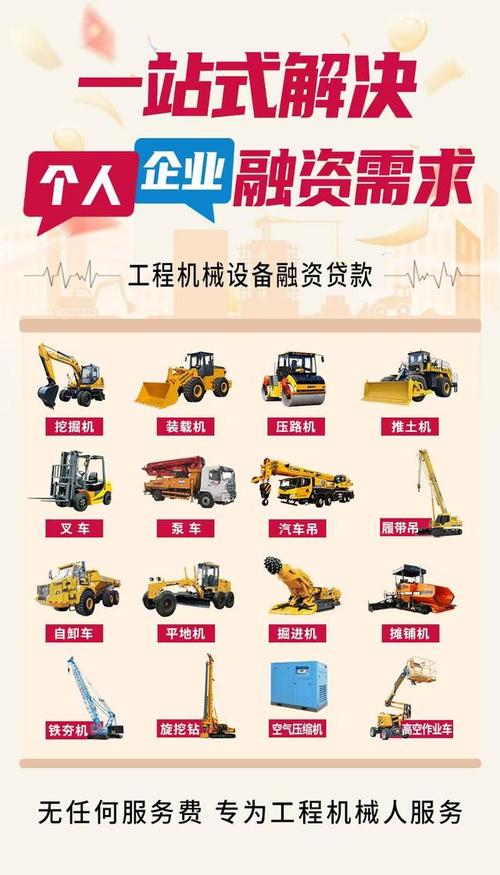
建筑工程机械与设备租赁,是指租赁企业将挖掘机、装载机、塔式起重机、混凝土泵车、压路机等建筑施工机械和设备,在一定期限内出租给施工企业使用,并收取租金的经营活动。按照设备类型,可分为土方机械、起重机械、混凝土机械、路面机械、桩工机械等多个细分领域。租赁模式主要包括湿租(含操作人员)和干租(仅提供设备)两种。
二、市场规模与增长态势
受城镇化建设、交通基建、水利工程以及城市更新等项目的拉动,我国建筑工程机械与设备租赁市场规模持续扩大。据行业数据显示,2023年国内工程机械租赁市场规模已突破8000亿元,年均复合增长率保持在8%以上。其中,挖掘机和塔式起重机租赁占比最高,分别约占28%和18%。随着设备保有量增加和施工企业轻资产运营需求上升,租赁渗透率(租赁设备占设备使用总量的比例)已从2018年的约45%提升至2023年的60%以上。
三、竞争格局
当前行业呈现“小而散”与“头部集中”并存的特点:
- 头部企业:如宏信建发、庞源租赁、紫竹慧等,凭借全国网点布局、设备规模和管理能力,占据高端市场和大型项目。
- 区域龙头:在特定省份或城市形成规模优势,服务当地中小型工程项目。
- 中小租赁商:数量庞大,占企业总数80%以上,但设备台量少、同质化竞争激烈,主要靠价格战获取业务。
整体来看,行业集中度仍较低,CR10(前10大企业市场占有率)不足15%,整合空间巨大。
四、主要驱动因素
- 基建投资持续发力:国家在交通、水利、能源等领域的重大工程,为租赁需求提供稳定支撑。
- 施工企业轻资产转型:越来越多的建筑企业倾向于减少设备购置,转而通过租赁满足项目需求,以降低资金占用和维护成本。
- 设备更新换代加速:环保排放标准升级(如国四切换)促使老旧设备淘汰,租赁企业可提供合规、新型设备。
- 专业化分工深化:设备操作、维修、保养等环节外包趋势明显,推动租赁服务向综合解决方案升级。
五、面临的挑战
- 租金价格下行:竞争激烈叠加工地开工不足,部分区域租金同比下降10%-20%。
- 回款周期长:建筑行业账期普遍较长,租赁商应收账款压力大。
- 设备利用率波动:受季节性施工和项目周期影响,设备闲置率有时高达30%。
- 安全与合规风险:设备老化、操作不规范带来安全隐患,监管要求日益严格。
六、未来发展趋势
- 规模化与集约化:头部企业将通过并购、加盟等方式扩大网络,中小租赁商面临被整合或转型。
- 数字化管理:借助物联网、GPS、大数据平台实现设备远程监控、调度和维保,提升运营效率。
- 绿色租赁:电动化、氢能等新能源工程机械将逐步进入租赁市场,满足低碳施工要求。
- 服务一体化:从单纯出租设备,向提供“设备+操作+维保+金融”的一站式解决方案转变。
- 平台化模式:线上租赁平台连接供需双方,提高匹配效率,降低空置率。
建筑工程机械与设备租赁行业正处于从粗放增长向高质量发展的转型期。具备规模优势、管理能力和技术创新的租赁企业将脱颖而出,而行业整体的规范化、数字化、绿色化进程也将为建筑行业降本增效提供有力支撑。下篇将聚焦于租赁企业的运营管理与盈利模式,敬请关注。
如若转载,请注明出处:http://www.cqshcjzlw.com/product/19.html
更新时间:2026-11-01 09:38:05